Colaboração editorial: Nahara Rodrigues
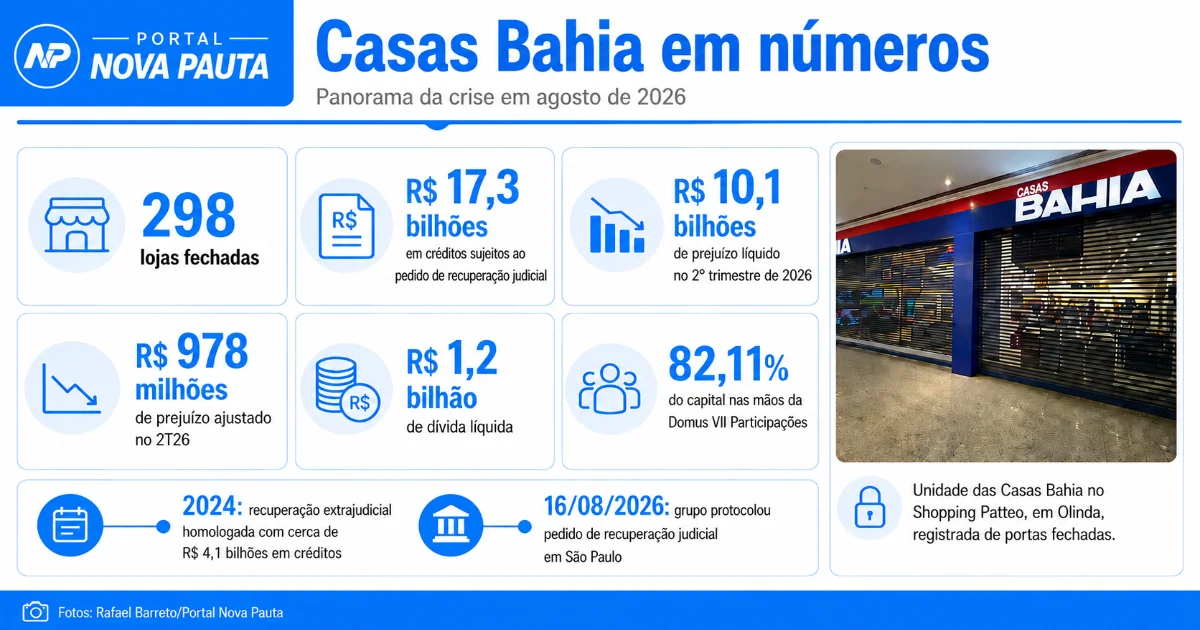
A crise das Casas Bahia ganhou um novo capítulo em agosto de 2026. O Grupo Casas Bahia protocolou pedido de recuperação judicial na Justiça de São Paulo, confirmou o fechamento de 298 lojas e divulgou prejuízo bilionário no 2º trimestre. A combinação expôs a dimensão da reestruturação que reduz a presença física da varejista.
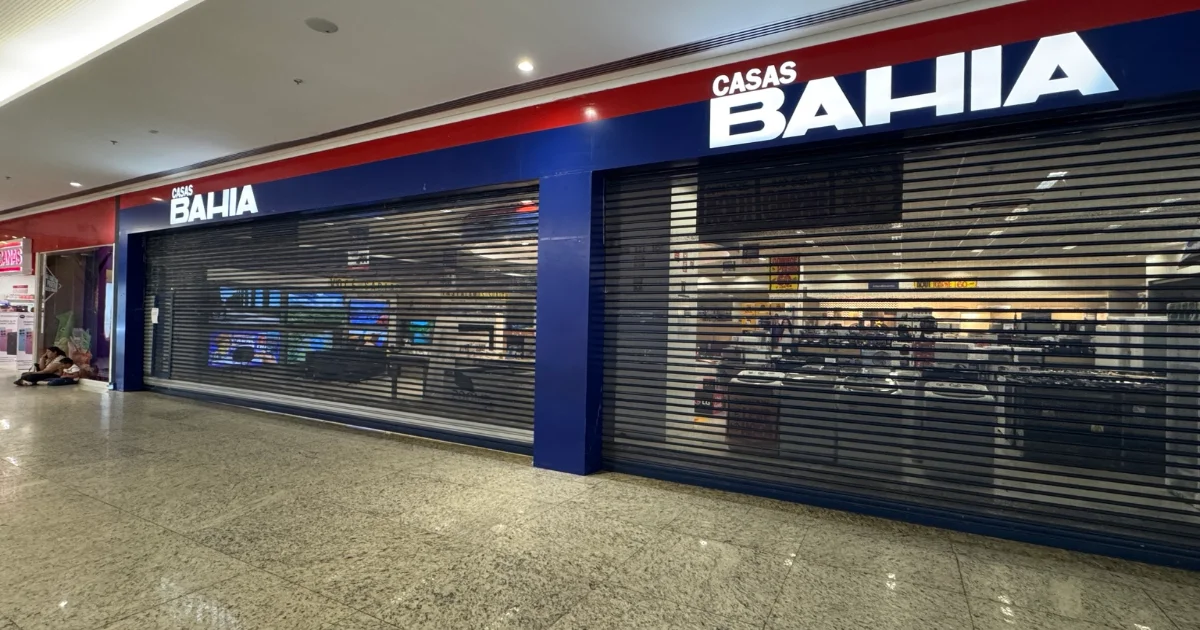
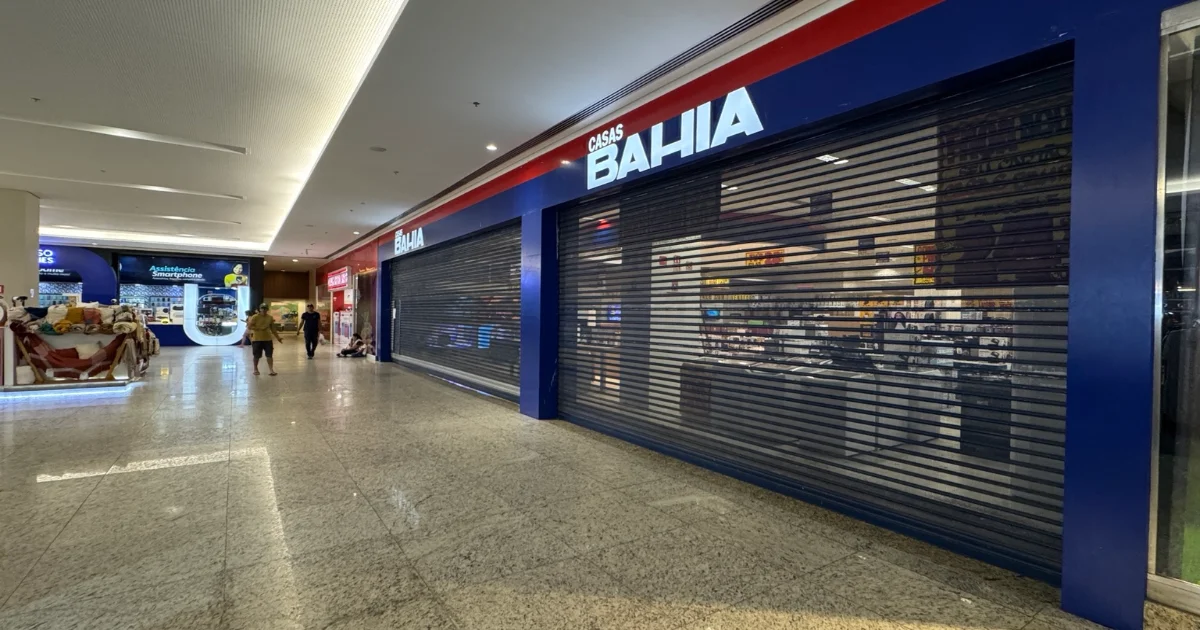
Em Olinda, imagens registradas pelo Portal Nova Pauta mostram a unidade do Shopping Patteo com as portas metálicas abaixadas. O interior permanece visível atrás das grades, com produtos expostos e parte da estrutura preservada. O registro confirma a loja fechada no momento das imagens, sem comprovar encerramento definitivo nem vínculo formal com a lista nacional de 298 pontos.
O pedido judicial reúne o Grupo Casas Bahia e nove subsidiárias. A petição informa cerca de R$ 17,3 bilhões em créditos sujeitos ao processo. A companhia busca reorganizar passivos, preservar caixa, manter canais de venda ativos e concentrar recursos em operações com melhor retorno. Até o fechamento desta apuração, não havia confirmação pública localizada de deferimento do processamento.
Os números da crise exigem cuidado. A dívida líquida financeira fechou junho perto de R$ 1,2 bilhão. O pedido apresenta R$ 17,3 bilhões em créditos sujeitos à recuperação. A exposição informada supera R$ 27,8 bilhões quando entram valores classificados como extraconcursais. Cada indicador mede uma parte diferente da estrutura financeira e não deve ser apresentado como se representasse a mesma obrigação.
O que levou as Casas Bahia a esse ponto
O balanço do 2º trimestre de 2026 registrou prejuízo líquido de R$ 10,1 bilhões. Cerca de R$ 9,1 bilhões vieram de efeitos contábeis não recorrentes, sem saída equivalente de caixa naquele período. O resultado ajustado ficou negativo em R$ 978 milhões. A diferença impede uma leitura superficial do balanço e mantém evidente a fragilidade da operação.
A companhia chegou a oito trimestres seguidos de prejuízo. O patrimônio líquido ficou negativo em torno de R$ 8,1 bilhões. A receita continuou bilionária. A geração de caixa não acompanhou a pressão dos passivos, do custo financeiro e das necessidades operacionais.
A administração atribui parte da deterioração a juros elevados, crédito restrito, custo financeiro maior e pressão sobre o consumo. A dificuldade para concluir alternativas de liquidez agravou o quadro. Bens duráveis dependem de parcelamento, renda disponível e acesso a financiamento. Esse modelo torna o varejo de móveis e eletrodomésticos sensível a ciclos de crédito mais caros.
Os dados nacionais ampliam a análise. O IBGE registrou crescimento de 7,5% nas vendas de móveis e eletrodomésticos em junho de 2026 frente ao mesmo mês de 2025. O segmento acumulava alta de 3,8% no primeiro semestre. O desempenho indica que a crise do grupo não pode ser explicada apenas pelo comportamento geral da categoria.
Estoques e lojas entram no ajuste da operação
Crise das Casas Bahia: a estrutura de capital, as despesas financeiras e a necessidade de caixa formam outra parte do problema. Reposição de mercadorias e tamanho da operação física completam o diagnóstico. O grupo reduziu compras de estoque diante das limitações financeiras. O indicador de dias de estoque caiu de 95 no fim de março para 75 no encerramento de junho. A menor disponibilidade atingiu produtos, lojas e canais de venda.
O fechamento das 298 unidades aparece dentro dessa tentativa de redimensionamento. O corte representa redução próxima de 30% na base considerada pela companhia. A direção busca concentrar capital em pontos, categorias e canais com maior contribuição econômica. A estratégia reduz despesas fixas e altera uma característica histórica da marca: a extensa presença física.
A recuperação de 2024 não encerrou a pressão financeira
A Casas Bahia já havia recorrido a uma recuperação extrajudicial em 2024. O processo abrangia aproximadamente R$ 4,1 bilhões em créditos financeiros. O plano reorganizou vencimentos e reduziu a pressão de pagamentos prevista para os anos seguintes.
A recuperação extrajudicial possui alcance diferente da recuperação judicial. Ela parte de negociação estruturada com determinados credores e segue regras específicas da Lei 11.101. O processo de 2026 alcança obrigações mais amplas sob acompanhamento do Judiciário.
O acordo de 2024 não deve ser descrito como fracasso automático. A renegociação cumpriu a função de reperfilar parte da dívida naquele momento. Entre 2024 e 2026, prejuízos recorrentes, crédito restrito e necessidade de capital voltaram a pressionar a estrutura.
O pedido atual inclui créditos trabalhistas, valores com microempresas e empresas de pequeno porte, grande volume de créditos sem garantia e compromissos classificados fora do plano. A empresa pediu medidas destinadas a preservar recebíveis, mercadorias em trânsito e recursos necessários à operação.
Estoque virou um dos pontos centrais da crise
Crise das Casas Bahia: a redução dos estoques ganhou peso porque varejo sem mercadoria disponível perde venda rapidamente. Menor sortimento limita escolhas, reduz giro e pode enfraquecer a receita. Fornecedores passam a observar com maior atenção a capacidade de pagamento e a relação comercial.
A companhia busca estruturar financiamento DIP de cerca de R$ 1 bilhão. Esse tipo de crédito pode fornecer dinheiro novo a uma empresa em recuperação, com regras próprias de prioridade e proteção. O recurso citado pela administração serviria para reforçar caixa e recompor estoques. A captação ainda não estava concluída no fechamento desta reportagem.
A petição judicial mostra preocupação com retenções de recebíveis de cartões e Pix ligadas a contratos financeiros. A empresa afirma que um bloqueio amplo desses fluxos poderia atingir parcela relevante da entrada mensal de caixa.
A capacidade de manter mercadorias disponíveis será um dos indicadores mais importantes para medir a recuperação operacional. Uma rede pode cortar lojas e despesas. A retomada exige sortimento, entrega, confiança de fornecedores e recorrência de clientes para gerar resultado consistente.
A história começou com crédito popular
A trajetória da Casas Bahia se confunde com a expansão do consumo parcelado no Brasil. Samuel Klein, imigrante polonês, chegou ao país no início da década de 1950. Ele começou vendendo produtos de porta em porta na região do ABC paulista. A primeira loja ligada à marca surgiu em São Caetano do Sul em 1957.
O crediário virou parte central do modelo. A empresa construiu relacionamento com consumidores que tinham acesso limitado ao sistema bancário tradicional. Prestações adaptadas à renda, presença física e atendimento popular ajudaram a criar uma base extensa de clientes.
A estratégia transformou uma operação regional em um dos nomes mais conhecidos do varejo nacional. A marca ganhou escala com móveis, eletrodomésticos, eletrônicos, campanhas publicitárias e grandes lojas. O carnê passou a simbolizar a relação da rede com famílias de diferentes faixas de renda.
Esse passado cria um contraste com 2026. O crédito foi motor histórico do crescimento da companhia. O custo do dinheiro e a restrição financeira aparecem entre os fatores que pressionam sua estrutura atual. A área que ajudou a expandir o negócio passou a exigir disciplina maior de capital.
O legado de Samuel Klein contém uma parte controversa. Investigações da Agência Pública reuniram relatos e documentos com acusações graves de abuso e exploração sexual atribuídas ao empresário, morto em 2014. Klein não foi condenado por essas acusações. O tema integra a história pública do fundador, sem relação direta com o desempenho atual do grupo.
Crise das Casas Bahia: da família Klein ao controle atual
A Casas Bahia deixou de ser uma empresa controlada pela família fundadora. A transformação societária passou por diferentes etapas. Em 2009, ocorreu a associação entre as operações de Ponto Frio e Casas Bahia. A estrutura recebeu o nome Via Varejo em 2012.
O GPA vendeu sua participação em 2019, deixando a companhia sem controlador definido naquele momento. A empresa passou a usar a denominação Grupo Casas Bahia em 2023. A estrutura acionária mudou novamente nos anos seguintes.
A composição acionária publicada pelo grupo informa que a Domus VII Participações detém 82,11% das ações ordinárias. A Mapa Capital aparece na documentação institucional como controladora indireta. A família Klein não exerce mais o controle societário.
Raphael Oscar Klein, neto de Samuel Klein, permanece no Conselho de Administração. Sua presença mantém um vínculo da família com a governança, sem equivaler ao comando acionário. A distinção esclarece quem controla as Casas Bahia.
Renato Carvalho do Nascimento preside o Conselho de Administração. Renato Horta Franklin ocupa a função de CEO. Sírley Lima assumiu a vice-presidência Jurídica, Tributária, Compliance e Controles Internos em 17 de agosto de 2026. O registro temporal não prova vínculo causal entre a mudança e o pedido de recuperação.
Crise das Casas Bahia: recuperação judicial não significa falência
A recuperação judicial busca criar condições para uma empresa em crise reorganizar dívidas e preservar a atividade econômica. A Lei 11.101 separa esse procedimento da falência. O simples protocolo do pedido não representa liquidação da companhia.
O processamento depende de decisão judicial. A legislação prevê suspensão de determinadas execuções a partir do deferimento. O período de proteção dura 180 dias e admite prorrogação excepcional. O plano precisa ser apresentado em até 60 dias da publicação da decisão que deferir o processamento.
Credores podem apresentar objeções. A negociação pode envolver prazos, descontos, venda de ativos, financiamento e capitalização de créditos. O desenho final depende do processo e das classes de credores.
O risco não desaparece com o pedido. Uma recuperação depende de execução operacional, acesso a capital, apoio suficiente dos credores e capacidade de cumprir o plano aprovado. Uma deterioração mais profunda pode levar a cenários mais severos previstos na legislação.
A expectativa da administração é manter a operação e reduzir a estrutura para recuperar rentabilidade. O grupo prevê foco em categorias com melhor margem, menor capital empregado e disciplina de investimentos. A eficácia dessa estratégia aparecerá nos próximos balanços, nos estoques e na geração de caixa.
Fechamento de lojas muda a presença física da marca
Crise das Casas Bahia: as 298 lojas fechadas representam uma das faces mais visíveis da reestruturação. O corte atinge uma companhia que construiu parte de sua força comercial pela capilaridade física. Milhares de trabalhadores foram desligados durante a reorganização, com números diferentes conforme o período analisado.
A petição e declarações da gestão citam cerca de 3 mil desligamentos. Levantamentos feitos nos primeiros dias dos cortes apontaram quantidade menor, baseada em etapa anterior. O dado exige período e fonte para evitar contradição artificial.
Em Pernambuco, o Portal Nova Pauta registrou a unidade do Shopping Patteo, em Olinda, com as portas fechadas. As imagens mostram a fachada e o interior da loja. O material não confirma encerramento definitivo, vínculo formal com a relação das 298 unidades nem número de trabalhadores afetados naquele ponto.
A fotografia mostra um efeito concreto da reestruturação em Pernambuco. Um ponto físico fechado altera rotinas de compra, retirada, troca e atendimento. Clientes precisam identificar canais ativos da companhia quando uma loja de referência não está disponível.
Fiz uma compra recente: o que devo fazer
Crise das Casas Bahia: quem recebeu o produto e mantém parcelas abertas deve continuar pagando nos termos do contrato. O pedido de recuperação judicial não cancela carnê, financiamento nem outras obrigações assumidas pelo cliente. A interrupção unilateral pode gerar cobrança, juros contratuais e consequências previstas no acordo.
Quem comprou e não recebeu precisa guardar nota fiscal, comprovante de pagamento, número do pedido, prazo prometido, prints da oferta e registros de atendimento. A documentação ajuda a comprovar as condições da compra em casos de atraso, cancelamento indevido e disputa sobre entrega.
O artigo 35 do Código de Defesa do Consumidor garante caminhos em casos de descumprimento da oferta. O cliente pode exigir o cumprimento, aceitar produto equivalente e rescindir a compra com restituição dos valores pagos, conforme a escolha prevista na lei.
Compras feitas fora do estabelecimento comercial possuem direito de arrependimento em sete dias, contado nas condições previstas pelo artigo 49 do CDC. A regra alcança contratos feitos pela internet e por outros meios fora da loja física.
A garantia do produto não desaparece com o fechamento de uma unidade. O vínculo existe com o fornecedor e segue as regras do CDC. O consumidor deve procurar os canais oficiais da empresa e manter protocolos. Consumidor.gov.br e Procons podem servir como vias de reclamação quando a tentativa direta não resolve o conflito.
Reembolsos, indenizações e outros créditos contra empresas incluídas no processo exigem análise da data, da origem e da classificação do valor. Um crédito sujeito à recuperação pode receber tratamento previsto no plano. O cliente não deve presumir prazo de pagamento sem verificar a natureza do crédito.
Pretendo comprar nas Casas Bahia: quais cuidados fazem sentido
A rede continua operando em lojas remanescentes, site, aplicativo e marketplace. O quadro financeiro recomenda atenção adicional em compras de alto valor e entregas com prazo extenso. A orientação representa prudência diante da reestruturação e não configura recomendação de boicote.
O primeiro cuidado está no estoque. O cliente pode confirmar disponibilidade, data prevista de entrega e condição de retirada. Uma mercadoria pronta para retirada apresenta dinâmica diferente de um item dependente de reposição futura. A redução dos estoques divulgada pela empresa torna essa checagem mais relevante.
No marketplace, o nome do vendedor merece atenção. A plataforma reúne itens vendidos diretamente pelo grupo e produtos comercializados por parceiros. A identificação do responsável pela venda ajuda a definir atendimento, entrega e responsabilidades em eventual problema.
Comprovantes precisam ficar guardados. Nota fiscal, pedido, oferta, prazo, protocolo e comunicação com o atendimento formam um histórico útil. Pagamentos devem ser feitos apenas em canais oficiais, com conferência do beneficiário e das condições apresentadas.
Compras parceladas exigem leitura do contrato, custo total e impacto no orçamento familiar. A crise da empresa não elimina a necessidade de planejamento financeiro. O consumidor precisa comparar preço, prazo, disponibilidade e capacidade de pagamento antes de assumir dívida de longo prazo.
Quem tem BHIA3 precisa acompanhar quais pontos
As ações BHIA3 reagiram de forma intensa ao pedido judicial. Em 17 de agosto, os papéis fecharam com queda próxima de 33%, refletindo a percepção de risco ligada à reestruturação. A cotação muda diariamente e não deve ser tratada como indicador isolado do futuro da empresa.
Acionistas precisam acompanhar a decisão judicial, o plano de recuperação, o financiamento DIP, a geração de caixa e a evolução dos estoques. Relação com fornecedores e próximos balanços entram no mesmo radar.
Conversões de dívida em ações e aumentos de capital podem provocar diluição. O risco merece atenção, sem indicar que nova diluição esteja definida.
A recuperação judicial não representa recomendação automática de compra nem de venda. BHIA3 passa a carregar riscos elevados ligados à execução do plano, à estrutura de capital e ao desempenho operacional. Qualquer decisão de investimento precisa considerar perfil de risco, horizonte financeiro e análise própria.
O que pode acontecer com as Casas Bahia
Um cenário envolve aprovação de uma reorganização capaz de alongar passivos, reforçar liquidez e recuperar a operação com uma rede menor. Esse caminho depende de estoques suficientes, fornecedores ativos, disciplina de custos e geração de caixa.
Outro cenário envolve reestruturação prolongada, com venda de ativos, captações adicionais, novas negociações e ajustes na estrutura de capital. A marca seguiria em operação sob configuração mais enxuta, com peso maior dos canais digitais e dos serviços financeiros. A gestão já declarou intenção de concentrar recursos nas atividades de maior retorno.
Um cenário de deterioração exigiria medidas mais duras caso a empresa não consiga sustentar caixa, abastecimento e compromissos definidos no processo. A legislação prevê caminhos que podem chegar à falência em casos de descumprimento de requisitos centrais. Esse desfecho não está determinado pelo pedido atual.
A página institucional de história do Grupo Casas Bahia descreve 2026 como um “novo ciclo de expansão”. O texto cita monetização da plataforma, crédito, serviços, logística e omnicanalidade rentável. Agosto trouxe redução da rede física e pedido de recuperação judicial. O contraste revela a velocidade da mudança financeira.
As grades abaixadas no Shopping Patteo oferecem uma imagem concreta dessa transformação. Atrás delas permanecem televisores, móveis, eletrodomésticos e uma marca reconhecida por gerações de consumidores. O futuro dependerá menos do tamanho histórico da rede e mais da capacidade de reconstruir caixa, abastecimento e confiança.
A Casas Bahia cresceu levando crédito a famílias que buscavam acesso a bens duráveis. A primeira loja surgiu há quase sete décadas. A empresa tenta preservar o próprio negócio por meio de uma reorganização financeira profunda. O processo atual não encerra essa história. Ele abre uma fase decisiva para clientes, trabalhadores, fornecedores, credores e acionistas.